
Pasar de autónomo a LLC en Estados Unidos no consiste en abrir la sociedad y ya está: es una transición con un orden concreto entre tres fechas que no pueden coincidir mal: cuándo deja de facturar como autónomo, cuándo empieza a facturar desde la LLC y cuándo tramita la baja censal. Si esas tres fechas se solapan o dejan un hueco sin cubrir, el riesgo no es la LLC en sí, sino cómo queda registrado el cambio ante la Agencia Tributaria.
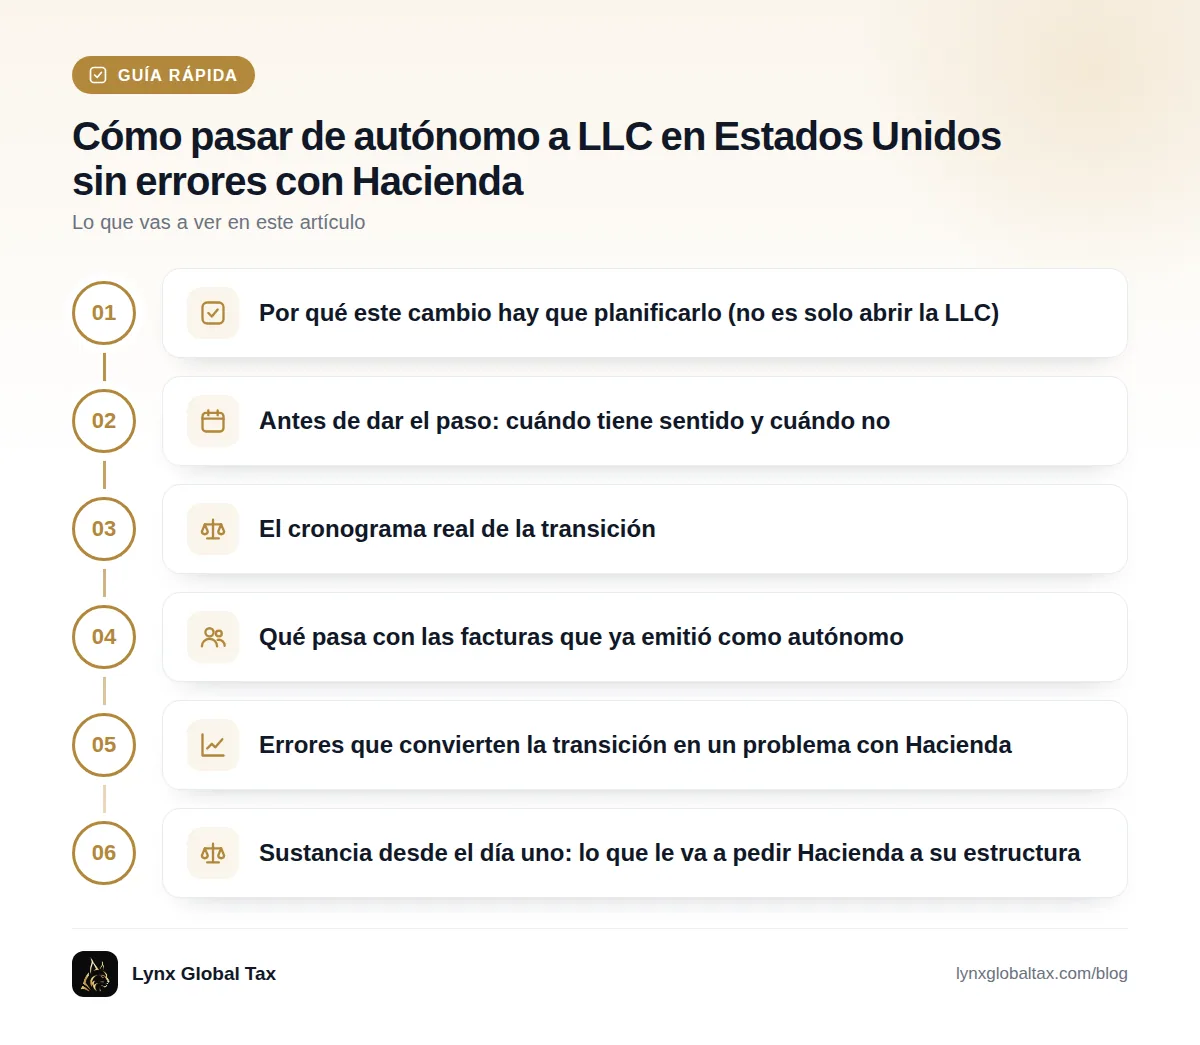
Por qué este cambio hay que planificarlo (no es solo abrir la LLC)
Constituir una LLC en Wyoming, Delaware o Florida tarda días. La parte que exige planificación es lo que pasa en España mientras tanto: usted sigue siendo autónomo, sigue facturando a sus clientes y sigue dado de alta en el RETA hasta que decida lo contrario. Si abre la LLC y empieza a facturar desde ella sin haber decidido qué pasa con el autónomo, puede acabar con dos estructuras facturando el mismo servicio, o con una de las dos sin actividad real que justifique su existencia. Hacienda no cuestiona que exista una LLC; cuestiona que no se entienda para qué sirve cada pieza y quién hace qué trabajo desde dónde.
Antes de dar el paso: cuándo tiene sentido y cuándo no
Negocio 100 % digital con clientes fuera de España
La transición tiene sentido cuando el negocio ya es mayoritariamente digital y los clientes están fuera de España: agencias, SaaS, ecommerce, infoproductos o servicios a clientes en EE.UU. y otros mercados. Si la mayor parte de su facturación sigue siendo a clientes españoles, la LLC no cambia su tributación en España y conviene revisarlo con calma antes de mover nada. Puede comparar ambas figuras con detalle en nuestra guía autónomo frente a LLC en Estados Unidos.
Que el ahorro compense el coste de mantener la estructura
Una LLC implica agente registrado, contabilidad en Estados Unidos, declaración informativa ante el IRS y, en España, declarar la renta mundial si usted sigue siendo residente fiscal aquí. El cambio solo compensa si el volumen de facturación y el tipo de cliente justifican ese mantenimiento recurrente; no es una estructura para ahorrarse la cuota de autónomo si el negocio es pequeño o local.
El cronograma real de la transición
Esto es lo que normalmente no explican las guías genéricas de "cómo abrir una LLC desde España": el orden mes a mes. Sirve como referencia general; cada caso cambia según contratos en curso y clientes.
| Momento | Qué pasa con el autónomo | Qué pasa con la LLC |
|---|---|---|
| Mes 1 | Sigue activo, factura con normalidad, no se toca el alta | Se constituye, se obtiene el EIN y se abre la cuenta bancaria de la sociedad |
| Mes 2 | Se dejan de firmar contratos nuevos como autónomo; los existentes se cierran o se migran | Empieza a facturar a los clientes nuevos; se define desde qué cuenta se cobra y se paga |
| Mes 3 o cuando no quede facturación pendiente | Se tramita la baja censal (modelo 036) y, si procede, la baja en el RETA | Asume toda la actividad; queda como único vehículo de facturación |
Primer mes: constituir la LLC sin tocar aún el autónomo
El primer paso es exclusivamente societario: constituir la LLC, solicitar el EIN ante el IRS y abrir la cuenta bancaria a nombre de la sociedad. Durante este mes el autónomo sigue funcionando igual que siempre. No tiene sentido adelantar la baja censal cuando la LLC todavía no puede facturar ni cobrar.
Segundo mes: migrar contratos y empezar a facturar desde la LLC
Con la LLC ya operativa, se revisan los contratos en curso: los que permiten novación se traspasan a la sociedad y los nuevos clientes se facturan directamente desde la LLC. El autónomo deja de firmar trabajo nuevo pero puede seguir cerrando lo que ya tenía comprometido. Aquí es donde más se equivocan: facturar el mismo servicio, al mismo cliente, por los dos lados a la vez.
Cuándo tramitar la baja del autónomo (y cuándo conviene esperar)
La baja censal se tramita hoy con el modelo 036: la Orden HAC/1526/2024, de 11 de diciembre, suprimió el modelo 037 con efectos desde el 3 de febrero de 2025, y desde entonces toda alta, modificación y baja en el Censo de empresarios, profesionales y retenedores se hace con el modelo 036, tanto si usted opera como autónomo como si lo hace una sociedad. Junto a la baja censal, cuando corresponda, se tramita también la baja en el RETA. El momento correcto es cuando ya no queda facturación pendiente como autónomo, no antes: darse de baja con facturas o contratos todavía abiertos obliga a reabrir el alta o a justificar ingresos sin epígrafe activo, que es justo el tipo de inconsistencia que llama la atención en una comprobación.
Qué pasa con las facturas que ya emitió como autónomo
Las facturas emitidas como autónomo antes del cambio siguen siendo válidas y se declaran en su IRPF como siempre, con independencia de que después opere con la LLC. No hay que rehacerlas ni "traspasarlas" a la sociedad: cada factura pertenece al periodo y a la figura bajo la que se emitió. Lo que sí debe quedar claro, por si Hacienda lo revisa, es la fecha exacta en la que cada cliente pasó a facturarse desde la LLC, para que no haya solapamiento entre ambas facturaciones. Este punto suele generar dudas que resolvemos en el detalle en qué hacer después de abrir la LLC en Estados Unidos.
Errores que convierten la transición en un problema con Hacienda
Facturar lo mismo por los dos lados a la vez
Es el error más frecuente: mantener el autónomo activo y facturar en paralelo el mismo tipo de servicio desde la LLC a los mismos clientes. Si no hay un criterio claro de qué factura cada estructura y cuándo, Hacienda puede entender que la LLC no sustituye nada real.
Cobrar en su cuenta personal durante el cambio
Si durante la transición los cobros de clientes de la LLC llegan a su cuenta personal en España, o paga gastos de la sociedad con dinero propio, está borrando la separación entre usted y la LLC, que es precisamente lo que da sentido a tener la sociedad.
No tener motivo económico ni sustancia desde el primer mes
Abrir la LLC sin una razón de negocio identificable (acceso a clientes en dólares, banca internacional, estructura para escalar) y sin ningún indicio de actividad real propia es el escenario que más expone la operación. La sustancia no se construye después de un requerimiento: se construye desde el mes uno.
Sustancia desde el día uno: lo que le va a pedir Hacienda a su estructura
Si usted sigue residiendo en España, la LLC no le exime de declarar su renta mundial ni de que Hacienda revise si la sociedad tiene gestión efectiva en Estados Unidos o si, en la práctica, quien decide y trabaja lo hace desde España. Lo que se pide, en términos prácticos, es que haya oficina o domicilio real, que las decisiones y el trabajo queden documentados, que los cobros y pagos pasen por la cuenta de la sociedad y que exista un motivo económico distinto del simple ahorro fiscal. Puede profundizar en cuándo una LLC puede considerarse establecimiento permanente en España en establecimiento permanente y LLC ante Hacienda. Si todavía no ha dado el paso de abrir la sociedad, el proceso completo de constitución desde España está explicado en abrir una LLC en Estados Unidos desde España, y si lo que necesita es coordinar alta de autónomo y LLC durante un periodo, lo tratamos en alta de autónomo y LLC en Estados Unidos desde España.
Además de la parte española, una LLC de un único socio no residente en EE.UU. se trata como entidad "disregarded" a efectos del IRS y debe presentar anualmente el Formulario 5472, utilizando el Formulario 1120 pro forma como mero vehículo de presentación (no como declaración de renta), aunque la LLC no genere renta sujeta a tributación federal en Estados Unidos. Es una obligación independiente de lo que declare en España y su incumplimiento tiene sanciones propias del IRS.
En Lynx Global Tax acompañamos esta transición con la constitución de la LLC y con un plan de mantenimiento pensado para que la sustancia exista desde el primer mes, no se improvise después de un requerimiento. No podemos garantizarle el resultado de una inspección, pero sí que su expediente tenga el orden y la documentación que Hacienda espera encontrar.
Preguntas frecuentes
¿Puedo tener la LLC y seguir de autónomo a la vez durante un tiempo? Sí, es habitual y no es irregular en sí mismo mientras cada estructura facture conceptos y periodos distintos y quede claro qué factura cada una.
¿Cuándo debo darme de baja como autónomo al abrir una LLC? Cuando ya no quede facturación ni contrato pendiente bajo el autónomo; no antes, porque reabrir el alta después es más complicado que esperar un mes. El trámite se hace con el modelo 036.
¿Qué pasa con las facturas que emití antes de tener la LLC? Siguen siendo válidas y se declaran en su IRPF como autónomo; no se traspasan a la LLC ni se rehacen.
¿Hacienda puede considerar esto una simulación si lo hago mal? El riesgo aparece cuando no hay sustancia real ni motivo económico, o cuando la facturación se duplica o se cobra en cuenta personal. Con un cronograma claro y documentado, la transición es una decisión empresarial legítima.
Planifique su transición con quien monta y mantiene la sustancia desde el primer mes.
Planifique su transición antes de mover nada
Constituimos la LLC y montamos el plan de sustancia desde el primer mes, con el cronograma de baja del autónomo incluido.
Ver honorarios y empezar →Preguntas frecuentes
¿Puedo tener la LLC y seguir de autónomo a la vez durante un tiempo?
Sí, es habitual y no es irregular en sí mismo mientras cada estructura facture conceptos y periodos distintos y quede claro qué factura cada una.
¿Cuándo debo darme de baja como autónomo al abrir una LLC?
Cuando ya no quede facturación ni contrato pendiente bajo el autónomo; no antes, porque reabrir el alta después suele complicar más las cosas que esperar un mes. El trámite se hace con el modelo 036.
¿Qué pasa con las facturas que emití antes de tener la LLC?
Siguen siendo válidas y se declaran en su IRPF como autónomo; no se traspasan a la LLC ni se rehacen.
¿Hacienda puede considerar esto una simulación si lo hago mal?
El riesgo aparece cuando no hay sustancia real ni motivo económico, o cuando la facturación se duplica o se cobra en cuenta personal. Con un cronograma claro y documentado, la transición es una decisión empresarial legítima.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Fiscalidad de la LLC para residentes en EspañaEstablecimiento permanente y su LLC: cuándo Hacienda puede cuestionar su estructura
El establecimiento permanente se produce cuando una entidad extranjera como una LLC opera en España mediante un lugar fijo de negocios o un agente dependiente. Para evitar que la Agencia Tributaria reclame la residencia fiscal o considere la entidad sujeta al Impuesto sobre Sociedades en España, es imprescindible demostrar una dirección efectiva externa y sustancia económica real debidamente documentada.
28 oct 2026 · 5 min de lectura Fiscalidad de la LLC para residentes en EspañaFacturar a una empresa española desde su LLC: cómo evitar la retención del 24%
Si su LLC factura a España, el pagador puede retenerle un 24% (IRNR) salvo que acredite residencia fiscal en EE. UU. con el Form 6166 del IRS. Pero ese certificado solo lo obtiene quien ya tributa como residente estadounidense; si su LLC es disregarded sin actividad en EE. UU., no es su caso y la solución real es otra.
23 oct 2026 · 11 min de lectura Fiscalidad de la LLC para residentes en España¿Cuánto puedo facturar con una LLC sin pagar impuestos en España? La respuesta que nadie da clara
No existe ninguna cifra de facturación libre de impuestos con una LLC en España. Sin sustancia real, Hacienda tiene dos vías para atribuirle el beneficio igualmente: la transparencia fiscal internacional (art. 91 LIRPF) si la renta es pasiva o viene de una parte vinculada, o la recalificación por simulación de sociedad (arts. 13, 15 y 16 LGT) si factura a clientes independientes. El resultado práctico es el mismo en ambos casos.
23 oct 2026 · 8 min de lectura