
Tener una LLC en Estados Unidos no le obliga, por el simple hecho de tenerla, a darse de alta como autónomo en España. La Seguridad Social no entra a valorar en qué estado está registrada su empresa ni qué tipo de LLC es: mira si usted, residente en España, dirige el día a día de esa empresa de forma habitual. Si la respuesta es sí, puede exigirle el alta en el RETA. Si la dirección efectiva está fuera y usted solo decide en junta como socio, no tiene por qué cotizar por esa actividad. El resto de este artículo explica cómo se traza esa línea en la práctica, con ejemplos, y qué papel juega el convenio de Seguridad Social entre España y Estados Unidos.
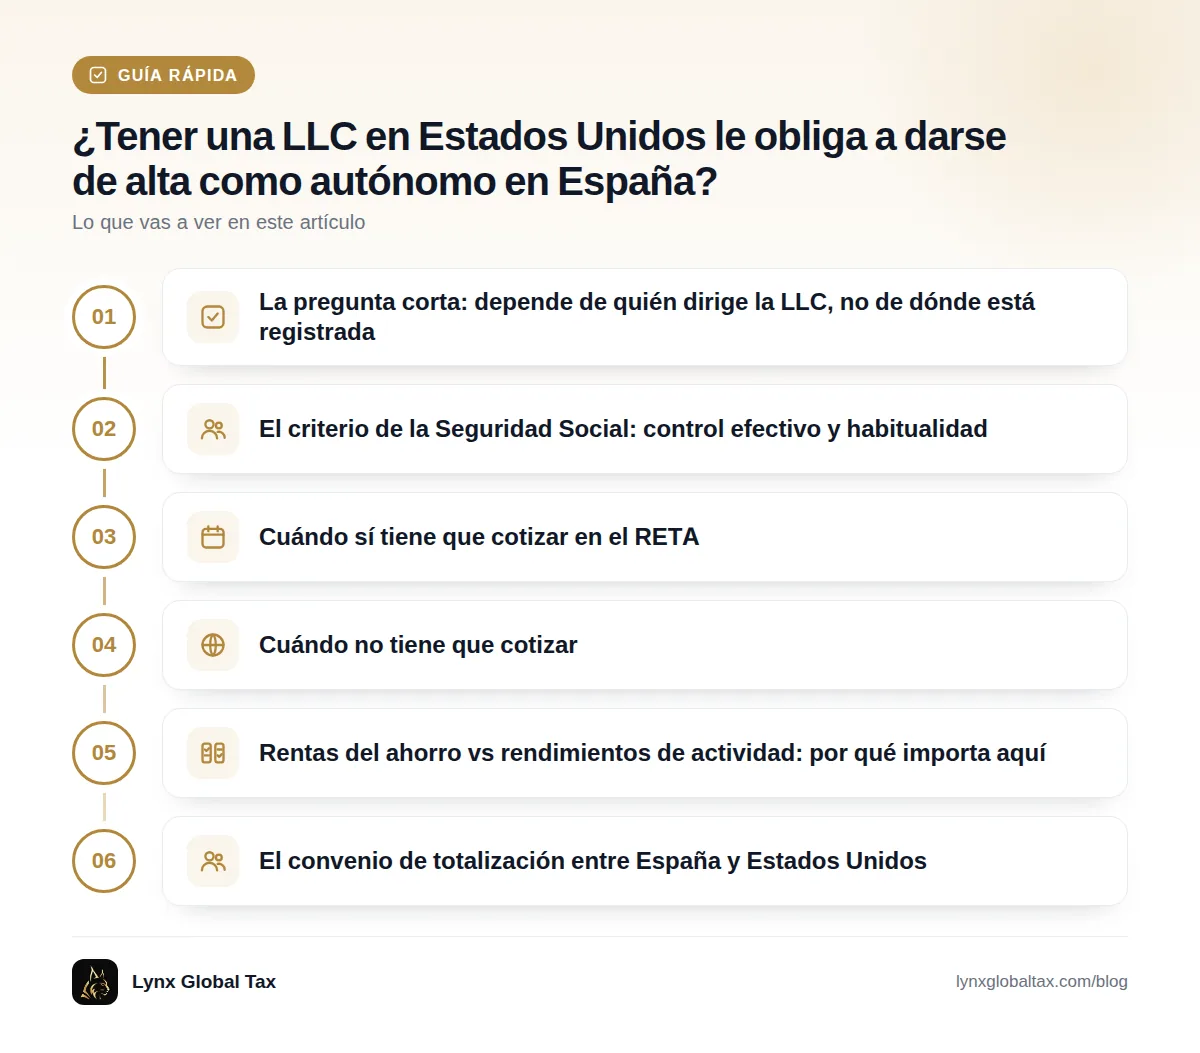
La pregunta corta: depende de quién dirige la LLC, no de dónde está registrada
Es el error más habitual al montar una LLC desde España: pensar que el lugar de constitución (Wyoming, Nuevo México, Delaware) protege de algo en materia de Seguridad Social. No es así. La obligación de cotizar se juzga por hechos, no por papeles: dónde vive usted, qué días pasa aquí y, sobre todo, quién hace el trabajo de gestión real de la empresa. Una LLC puede estar perfectamente constituida en EE. UU. y, aun así, generar obligación de alta en el RETA si el socio español es quien, en la práctica, lleva el negocio desde su salón.
El criterio de la Seguridad Social: control efectivo y habitualidad
La Seguridad Social aplica a los socios de entidades extranjeras, por analogía, el mismo criterio de encuadramiento que usa para socios y administradores de sociedades españolas. Hay obligación de alta cuando se dan a la vez dos elementos:
- Control efectivo de la sociedad: la normativa presume este control cuando el socio tiene una participación significativa en el capital, sola o junto con funciones reales de dirección o gerencia. El porcentaje exacto que activa cada presunción no es el mismo para quien solo aporta capital que para quien además gestiona, y conviene confirmarlo con su caso concreto antes de dar por buena cualquier cifra genérica que encuentre en internet.
- Habitualidad en la gestión: el socio realiza, de forma continuada, tareas de administración, dirección o prestación de servicios para la empresa, y no solo decisiones puntuales como socio en junta.
Lo que importa no es el papel —la escritura de constitución, el país de registro— sino el hecho: quién trabaja y quién decide el día a día de la LLC.
Cuándo sí tiene que cotizar en el RETA
Un ejemplo concreto. Marta es diseñadora gráfica, vive en Málaga y factura a clientes de varios países a través de su LLC de Wyoming. Ella misma responde los correos, cierra los proyectos, hace el trabajo, decide qué gastos paga la empresa y gestiona la cuenta bancaria desde su portátil, cada día, desde España. No hay nadie más dirigiendo la LLC. Aquí hay control efectivo (es la única socia) y habitualidad (gestiona a diario). La Seguridad Social puede exigirle el alta en el RETA, igual que si tuviera una SL española administrada por ella misma.
Este es el perfil que más riesgo acumula: autónomos que han montado una LLC pensando que «al ser americana, no cuenta para la Seguridad Social española», sin cambiar nada de cómo trabajan.
Cuándo no tiene que cotizar
Segundo ejemplo. Jorge tiene el mismo tipo de negocio digital, pero su LLC tiene un manager que dirige la operativa diaria desde fuera de España (reuniones, decisiones de gasto, gestión de cobros y pagos, contratos firmados por el manager), con oficina y documentación que lo demuestran. Jorge, como socio, participa en juntas donde se deciden las cuestiones importantes —ampliar actividad, repartir beneficios, aprobar inversiones— pero no lleva el día a día. Aquí no hay habitualidad en la gestión por parte del socio: la dirección efectiva está fuera. En ese esquema, Jorge no cotiza en el RETA por esta actividad.
Qué significa «dirección efectiva» en la práctica
No basta con nombrar a alguien «manager» sobre el papel. Dirección efectiva significa que esa persona:
- Toma decisiones operativas reales (qué se cobra, qué se paga, a quién se contrata) y puede demostrarlo con su firma en contratos y facturas.
- Tiene un contrato de gestión retribuido, no simbólico.
- Trabaja desde una oficina real, con actividad documentada (reuniones, tareas, comunicaciones).
- El socio español se limita a decidir lo importante en junta, sin dar instrucciones operativas del día a día.
Regla en dos líneas: si usted dirige el día a día de forma habitual desde España, puede exigírsele el alta en el RETA; si la dirección efectiva está fuera y usted solo decide en junta, no cotiza por esa actividad.
Rentas del ahorro vs rendimientos de actividad: por qué importa aquí
Hay un matiz fiscal que casi nadie conecta con la Seguridad Social, y que sí puede influir en el análisis. Cuando una LLC unipersonal no ha elegido tributar como corporación ante el fisco estadounidense (el caso más común en LLC de un solo socio), en España se suele analizar bajo la lógica de atribución de rentas: el beneficio se imputa a usted como rendimiento de actividad económica, no como dividendo repartido por una sociedad. Esta calificación, sin embargo, no es automática ni uniforme: depende de los hechos de cada caso —tipo de LLC, actividad, residencia— y en supuestos dudosos conviene resolverla con una consulta vinculante a la Dirección General de Tributos antes de declarar sobre una base que luego no se sostenga.
Con esa reserva, el patrón que sí se repite en la práctica es este: cuando hay rendimientos de actividad económica personal y, además, gestión habitual desde España, el alta en el RETA tiende a ser casi automática. Cuando la dirección efectiva está fuera y el socio recibe dividendos de una estructura con sustancia real (que tributan como rentas del ahorro, al 19-30% en España), el cuadro es distinto: no hay actividad económica personal que justifique el alta. La diferencia entre un esquema y otro no está en el papel, está en quién hace qué cada día. Puede profundizar en cómo tributa cada esquema en tributación de la LLC para residentes en España y en la comparativa de autónomo vs LLC en Estados Unidos.
El convenio de totalización entre España y Estados Unidos
España y Estados Unidos tienen un convenio bilateral de Seguridad Social, firmado el 30 de septiembre de 1986 y en vigor desde el 1 de abril de 1988, que evita que una misma actividad quede sujeta a cotización en los dos países a la vez. Según su texto, el trabajador por cuenta propia que, respecto a su trabajo, pudiera estar asegurado por la legislación de ambos países, solo está sometido a la legislación del país en cuyo territorio reside.
Aplicado a este caso: si usted reside en España y la Seguridad Social española le exige el alta en el RETA por control efectivo y habitualidad, no tiene que cotizar además en Estados Unidos por esa misma actividad (algo que, por otro lado, tampoco correspondería salvo que trabajase físicamente allí). El convenio no le libera del RETA si se dan los requisitos; evita la doble cotización, no la cotización. Conviene saber también que en abril de 2024 España y Estados Unidos firmaron un nuevo convenio que amplía la protección en materia de pensiones; a la fecha de este artículo sigue en trámite de autorización como tratado y no ha sustituido al convenio de 1986-1988, que es el que se aplica mientras tanto.
Qué pasa si la Seguridad Social reclama con retraso
La Seguridad Social puede revisar situaciones de años anteriores. Si detecta que durante ese tiempo había control efectivo y gestión habitual desde España sin alta en el RETA, puede reclamar las cuotas no ingresadas de los períodos no prescritos. No es un escenario que se resuelva «arreglando» la situación con documentos de fecha pasada: eso agrava el problema. Lo que corrige el riesgo es cambiar la estructura hacia delante —dirección efectiva real fuera de España, documentada— y, si procede, regularizar lo pendiente con asesoramiento. Si quiere entender el abanico completo de consecuencias de no declarar correctamente una LLC desde España, lo tiene desarrollado en qué pasa si no declara su LLC en España.
Cómo se monta esto correctamente (sustancia real)
La forma de que una LLC no genere obligación de alta en el RETA para el socio español no es un truco de papel: es que la dirección efectiva esté fuera de España de verdad, y que se pueda demostrar. En Lynx Global Tax esto se monta con una gestión real fuera de España —manager con contrato y funciones reales, oficina, actas de las decisiones que corresponden al socio en junta— de modo que, si alguna vez hay que explicarlo, hay contratos, facturas, actas y tareas que lo prueban. Nada simulado: la estructura tiene que ser transparente y defendible, también frente a la Seguridad Social, no solo frente a Hacienda. No podemos garantizar el resultado de una revisión; nuestro trabajo es que se cumplan los requisitos para que, si llega, se pueda defender con hechos. Esto, además, conecta con lo que exige el modelo 720 si su LLC supera los 50.000 € de valor: declarar bien lo que ya está bien montado (más detalle en modelo 720 y LLC en Estados Unidos).
Si no tiene claro en qué punto está su caso —cuánto gestiona usted personalmente, qué participación tiene, si hay o no dirección efectiva real fuera—, conviene revisarlo antes de que lo revise la Seguridad Social por usted.
Preguntas frecuentes
Resueltas a continuación.
¿No tiene claro si debe cotizar como autónomo con su LLC?
Si no tiene claro si debe cotizar como autónomo con su LLC, lo revisamos con su caso real: residencia, gestión y dirección efectiva.
Pedir revisión de mi caso →Preguntas frecuentes
¿Una LLC en Estados Unidos evita cotizar como autónomo en España?
No, no por el hecho de ser una LLC. La Seguridad Social no mira el tipo de entidad ni dónde está registrada, sino quién dirige el día a día. Si usted gestiona la LLC de forma habitual desde España con control efectivo, puede exigirle el alta en el RETA, igual que si tuviera una SL española.
¿Qué es el criterio de control efectivo en la Seguridad Social?
Es el criterio que usa la Seguridad Social, por analogía con el encuadramiento de socios y administradores de sociedades, para decidir si un socio de una empresa (española o extranjera) debe cotizar en el RETA: se presume cuando el socio tiene una participación significativa en el capital, sola o junto con funciones reales de dirección, y además gestiona la actividad de forma habitual y no solo en junta. El porcentaje exacto que activa cada presunción debe confirmarse con su caso concreto.
¿Qué dice el convenio de totalización entre España y Estados Unidos?
El convenio bilateral de Seguridad Social entre España y EE. UU. (firmado en 1986, en vigor desde 1988) evita que una misma actividad por cuenta propia quede sujeta a cotización en los dos países a la vez: el trabajador autónomo se somete a la legislación del país donde reside. No le exime del RETA si se dan los requisitos de control efectivo y habitualidad; evita la doble cotización, no la obligación de cotizar. En 2024 se firmó un nuevo convenio pendiente de completar su trámite de entrada en vigor.
Fuentes
- Seguridad Social (Seg-Social.es)
- Convenio bilateral de Seguridad Social España-Estados Unidos — Consejería de Trabajo, Migraciones y Seguridad Social en EE. UU.
- BOE-A-1988-8177, Convenio sobre Seguridad Social entre España y los Estados Unidos de América (firmado el 30 de septiembre de 1986)
- La Moncloa — España y Estados Unidos firman el nuevo Convenio de Seguridad Social (abril de 2024)
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Fiscalidad de la LLC para residentes en EspañaCómo pasar de autónomo a LLC en Estados Unidos sin errores con Hacienda
Pasar de autónomo a LLC en Estados Unidos sigue un orden concreto: primero se constituye la sociedad sin tocar el alta de autónomo, después se migran los contratos y se empieza a facturar desde la LLC, y solo entonces se tramita la baja censal. Facturar por los dos lados a la vez o sin un hueco claro es lo que convierte el cambio en un problema con Hacienda.
30 oct 2026 · 7 min de lectura Fiscalidad de la LLC para residentes en EspañaEstablecimiento permanente y su LLC: cuándo Hacienda puede cuestionar su estructura
El establecimiento permanente se produce cuando una entidad extranjera como una LLC opera en España mediante un lugar fijo de negocios o un agente dependiente. Para evitar que la Agencia Tributaria reclame la residencia fiscal o considere la entidad sujeta al Impuesto sobre Sociedades en España, es imprescindible demostrar una dirección efectiva externa y sustancia económica real debidamente documentada.
28 oct 2026 · 5 min de lectura Fiscalidad de la LLC para residentes en EspañaFacturar a una empresa española desde su LLC: cómo evitar la retención del 24%
Si su LLC factura a España, el pagador puede retenerle un 24% (IRNR) salvo que acredite residencia fiscal en EE. UU. con el Form 6166 del IRS. Pero ese certificado solo lo obtiene quien ya tributa como residente estadounidense; si su LLC es disregarded sin actividad en EE. UU., no es su caso y la solución real es otra.
23 oct 2026 · 11 min de lectura