
Gestionar una Limited Liability Company (LLC) en Estados Unidos siendo residente fiscal en España o en cualquier país de América Latina ofrece una gran flexibilidad operativa, pero también plantea numerosas dudas contables y fiscales. Uno de los errores más frecuentes entre los emprendedores digitales es asumir que, al tratarse de una estructura en Estados Unidos, cualquier compra relacionada con el negocio puede desgravarse sin criterio o que, por el contrario, al no pagar impuestos federales directos si no se cuenta con presencia física, la contabilidad carece de importancia.
La realidad legal y fiscal exige rigor. El Servicio de Impuestos Internos de EE. UU. (el IRS) establece normas estrictas sobre qué costes operativos pueden considerarse gastos empresariales legítimos y cómo deben documentarse. En esta guía práctica analizaremos los principios que rigen los gastos deducibles, la normativa aplicable y las precauciones necesarias para proteger su estructura corporativa.
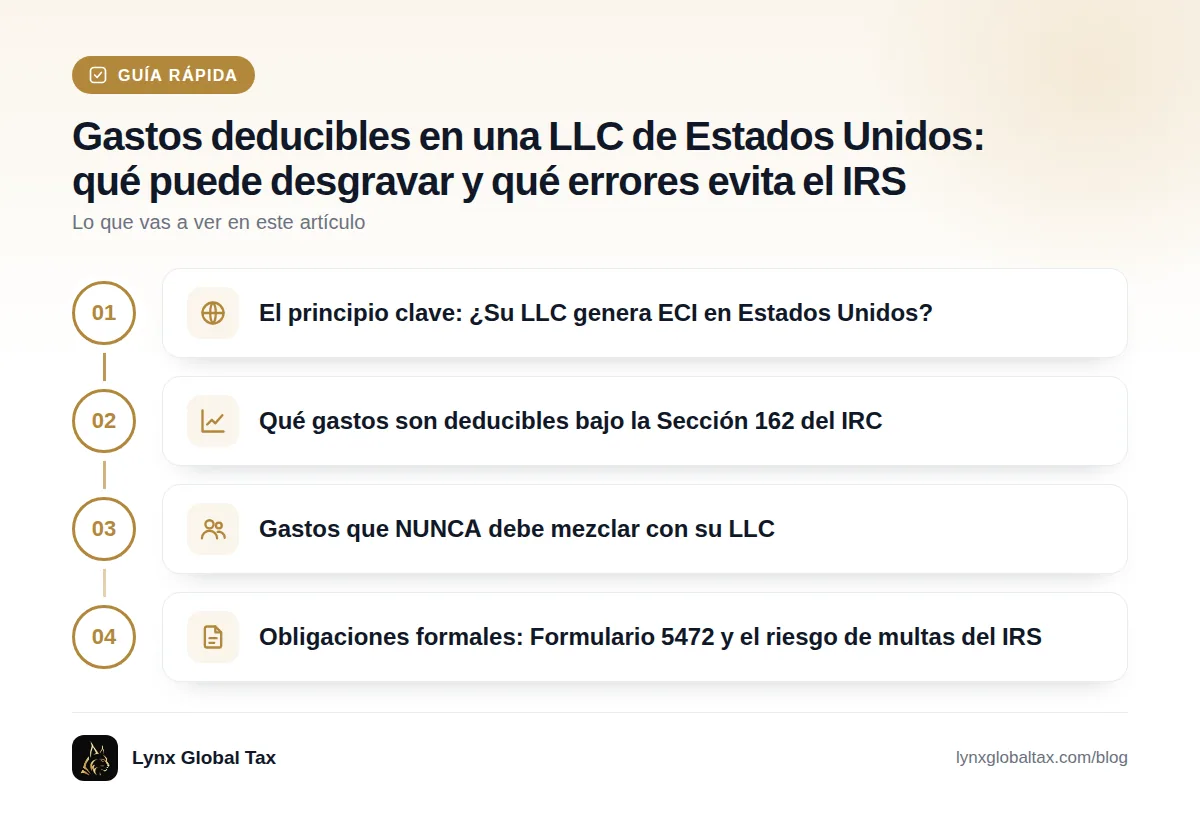
El principio clave: ¿Su LLC genera ECI en Estados Unidos?
Para comprender cómo impactan los gastos en una LLC unipersonal (Single-Member LLC), que fiscalmente actúa como una entidad transparente (disgraded entity), es fundamental analizar si la actividad económica genera lo que el IRS denomina ECI (Effectively Connected Income), es decir, ingresos efectivamente conectados con un comercio o negocio en Estados Unidos.
Diferencia entre actividad pasiva y comercio efectivo
Si usted gestiona un negocio digital desde España o México —como una agencia de marketing, una plataforma SaaS, servicios de desarrollo de software o la venta de infoproductos— y opera sin empleados, oficinas físicas o dependientes en suelo estadounidense, sus ingresos suelen clasificarse como no conectados a un comercio o negocio en EE. UU. (Non-ECI). En este escenario, la LLC opera como un vehículo de transferencia de responsabilidad donde los beneficios tributan directamente en el país de residencia fiscal del socio.
No obstante, la ausencia de impuesto federal sobre la renta en EE. UU. bajo estas condiciones no exime al fundador de llevar una contabilidad rigurosa. La normativa federal exige registrar con precisión todos los movimientos financieros para respaldar la sustancia del negocio ante cualquier requerimiento y para cumplir con las obligaciones informativas anuales.
Por qué la contabilidad es obligatoria aunque el impuesto federal sea cero
Muchos emprendedores caen en la falsa creencia de que si la LLC no paga impuestos en EE. UU., no es necesario conservar facturas ni categorizar los gastos. Esto es un error crítico. Una contabilidad formal es el pilar sobre el cual se sustenta la defensa fiscal ante las administraciones tributarias tanto de Estados Unidos como de su país de residencia.
Además, mantener los libros contables actualizados y respaldados por un sólido Operating Agreement permite demostrar la separación entre el patrimonio personal del socio y la operativa de la empresa, un requisito indispensable para evitar cuestionamientos sobre la sustancia económica y la gestión efectiva de la sociedad.
Qué gastos son deducibles bajo la Sección 162 del IRC
La normativa fiscal federal de Estados Unidos, regulada a través del Internal Revenue Code (IRC) y detallada en publicaciones oficiales como la IRS Publication 535, establece que una empresa puede deducir aquellos gastos que sean ordinarios y necesarios para llevar a cabo su actividad comercial.
Un gasto es ordinario cuando es común y aceptado en su sector industrial o profesional. Es necesario cuando resulta útil, apropiado y adecuado para impulsar o mantener su negocio. A continuación, detallamos las principales categorías de costes operativos que cumplen con estos criterios:
Herramientas SaaS, software y servidores
Para los infoproductores, agencias y desarrolladores de software, las suscripciones tecnológicas representan el grueso de los costes operativos. Son plenamente deducibles:
- Plataformas de alojamiento web, servidores cloud (AWS, DigitalOcean, Google Cloud) y dominios.
- Herramientas de gestión de proyectos, CRM, suites de oficina en la nube (Google Workspace, Microsoft 365) y software de facturación.
- Herramientas de inteligencia artificial, diseño gráfico, edición de vídeo y automatización de marketing utilizadas exclusivamente para la operativa de la LLC.
Marketing, publicidad y servicios profesionales
Toda inversión destinada a la captación de clientes y al correcto funcionamiento legal y administrativo de la empresa constituye un gasto operativo deducible:
- Campañas de publicidad digital en plataformas como Meta Ads, Google Ads o LinkedIn Ads.
- Presupuestos destinados a agencias de marketing, consultores externos y diseñadores freelance contratados para proyectos de la sociedad.
- Honorarios de gestores, asesores fiscales, abogados y servicios profesionales de estructuración internacional.
Tasas estatales y costes de mantenimiento (Registered Agent)
Las obligaciones corporativas anuales de estados populares como Wyoming, Delaware o Florida generan gastos fijos que forman parte directa del mantenimiento de la estructura societaria:
- Tarifas de renovación anual (Annual Report fees o Franchise Tax).
- Costes de servicios de Agente Registrado (Registered Agent), imprescindibles para mantener la dirección legal en el estado de constitución.
- Gastos de apertura y mantenimiento de cuentas bancarias corporativas, pasarelas de pago (Stripe, PayPal) y comisiones por transferencias internacionales.
A modo de síntesis operativa, la siguiente tabla resume los criterios de deducibilidad y su correcta justificación documental:
| Categoría de Gasto | Ejemplos Habituales | Criterio de Deducibilidad (IRC Sec. 162) | Requisito Documental |
|---|---|---|---|
| Tecnología y SaaS | AWS, Notion, Google Workspace | Ordinario y necesario para prestación de servicios | Factura comercial o recibo con datos de la LLC |
| Marketing Digital | Anuncios en Meta y Google, SEO | Directamente vinculado a la generación de ingresos | Factura con NIF/EIN de la plataforma publicitaria |
| Mantenimiento Legal | Registered Agent, Annual Report | Obligatorio para conservar la vigencia de la LLC | Comprobante de pago estatal o del proveedor |
| Gastos Personales | Supermercado, ropa, ocio personal | No deducibles bajo ningún concepto corporativo | Prohibido el uso de fondos o tarjetas de la LLC |
Gastos que NUNCA debe mezclar con su LLC
El mayor riesgo al que se enfrenta el fundador de una LLC unipersonal no es solo una mala interpretación fiscal, sino la pérdida del velo corporativo (piercing the corporate veil). Cuando los límites entre las finanzas personales y las de la sociedad se difuminan, la administración tributaria o un juez pueden considerar que la LLC es una mera extensión del individuo, invalidando las protecciones de responsabilidad civil y patrimonial que ofrece la estructura.
Gastos personales y de vivienda
Bajo ningún concepto se deben cargar a la cuenta de la LLC gastos de carácter estrictamente personal. Esto incluye:
- Compras de supermercado, ropa, ocio, viajes vacacionales o comidas familiares.
- Gastos de suministros del hogar (luz, agua, internet residencial) salvo que se cumplan estrictamente los requisitos legales para la deducción por oficina en casa (Home Office deduction), los cuales son excepcionalmente complejos para no residentes que operan desde el extranjero sin un contrato de alquiler comercial o separación física absoluta.
- Vehículos de uso particular o multas de tráfico personales.
El peligro de la tarjeta de empresa para compras cotidianas
Utilizar la tarjeta de débito o crédito de la LLC para pagar gastos del día a día en el supermercado o gasolineras locales en España o LatAm es un error crítico. Aunque contablemente se pueda registrar como una aportación o préstamo del socio (due to/from shareholder), la repetición constante de este hábito destruye la sustancia económica y la apariencia de gestión independiente.
La regla de oro es simple: todo gasto pagado con fondos de la LLC debe tener una justificación comercial incuestionable, y los fondos personales del socio deben gestionarse exclusivamente a través de sus cuentas bancarias particulares mediante distribuciones formales de dividendos o retiradas de capital documentadas.
Obligaciones formales: Formulario 5472 y el riesgo de multas del IRS
Para las LLCs de propiedad extranjera (donde el único miembro es una persona física no residente en EE. UU.), el cumplimiento fiscal no se limita a llevar libros contables limpios. Existe una obligación informativa federal de carácter estrictamente obligatorio: la presentación anual conjunta del Formulario 5472 para dueños extranjeros de LLC y el Formulario 1120 pro forma ante el IRS.
Por qué un gasto mal categorizado dispara el riesgo en la declaración informativa
El Formulario 5472 del IRS es una declaración informativa diseñada para registrar todas las transacciones reportables entre la LLC y sus propietarios extranjeros o partes relacionadas. Esto incluye préstamos, aportaciones de capital, retiradas y transacciones comerciales.
Si la contabilidad está desordenada, los gastos personales se mezclan con los empresariales o las facturas no guardan concordancia con los movimientos bancarios, la preparación de esta declaración se convierte en un foco de riesgo. El IRS sanciona la omisión o presentación incorrecta del Formulario 5472 con multas automáticas muy elevadas. Contar con un expediente limpio, respaldado por una contabilidad profesional, es la única manera de garantizar la blindación jurídica y fiscal de su estructura en Estados Unidos.
¿Tiene dudas sobre la contabilidad o la estructura fiscal de su LLC?
Nuestro equipo de expertos en fiscalidad internacional analiza su caso para asegurar el cumplimiento normativo ante el IRS y optimizar la operativa de su empresa.
Consulte con el equipo de Lynx →Preguntas frecuentes
¿Qué gastos se pueden deducir en una LLC de Estados Unidos siendo no residente?
Se pueden deducir todos aquellos gastos que cumplan con el criterio de 'ordinarios y necesarios' bajo la Sección 162 del IRC, tales como herramientas SaaS, servidores cloud, campañas de marketing digital, comisiones bancarias, servicios profesionales y tasas estatales de mantenimiento de la LLC.
¿Puedo deducir los gastos de mi vivienda o supermercado con la tarjeta de la LLC?
No. Mezclar gastos personales (como supermercado, ropa u ocio) con fondos de la LLC es un error grave que destruye la separación patrimonial y puede invalidar la protección de responsabilidad civil de la sociedad ante demandas o inspecciones.
¿Qué pasa si mi LLC no genera ECI en EE. UU., necesito guardar facturas de gastos?
Sí, es obligatorio. Aunque su LLC no deba pagar impuesto federal sobre la renta en EE. UU. por no tener presencia física (Non-ECI), mantener una contabilidad formal con sus respectivas facturas y justificantes es indispensable para respaldar la sustancia del negocio y cumplir correctamente con el Formulario 5472.
¿Cómo afecta una mala deducción de gastos al Formulario 5472 del IRS?
Una mala categorización de los gastos o el uso indebido de cuentas corporativas para fines personales complica la conciliación de transacciones con partes relacionadas, aumentando drásticamente el riesgo de errores en el Formulario 5472 y exponiendo al fundador a sanciones automáticas del IRS.
Fuentes
Contenido informativo. No sustituye al asesoramiento profesional sobre tu caso concreto.
Sigue leyendo
 Operativa bancaria y administrativa de la LLCGastos deducibles en una LLC de Estados Unidos: qué puede desgravar como no residente
Los no residentes con una LLC de Estados Unidos pueden deducir aquellos gastos comerciales que el IRS define como «ordinarios y necesarios» bajo la sección 162 del IRC, tales como software, marketing digital y comisiones de plataformas de pago. Es indispensable pagarlos desde la cuenta bancaria corporativa y mantener un registro documental estricto para evitar riesgos fiscales.
29 oct 2026 · 4 min de lectura Operativa bancaria y administrativa de la LLCCómo abrir una cuenta bancaria corporativa para su LLC en Estados Unidos 100% online y sin bloqueos
Para abrir una cuenta bancaria corporativa para su LLC en EEUU de forma online, necesita obligatoriamente el documento de constitución, el EIN emitido por el IRS, un pasaporte en vigor y justificar una actividad comercial coherente con las transacciones que va a recibir en la plataforma.
29 oct 2026 · 4 min de lectura Operativa bancaria y administrativa de la LLCInforme anual y franchise tax de su LLC en Estados Unidos: qué es, cuánto cuesta y qué pasa si no lo paga
El informe anual actualiza los datos de su LLC ante el estado; la franchise tax es una tasa por seguir registrado, no un impuesto sobre beneficios. En Wyoming el mínimo son 60 $, en Delaware 300 $ hasta el pago de junio de 2026; desde el pago de junio de 2027, 400 $. No pagarlos a tiempo deja su LLC fuera de good standing, con riesgo para su cuenta bancaria.
22 oct 2026 · 7 min de lectura